

数字货币融合方案怎么落地?银行和第三方支付系统到底怎么打通
导读:数字货币融合方案怎么落地?银行和第三方支付系统到底怎么打通说白了,数字货币融合方案不是换个接口这么简单,它要把数字人民币从发行、流通到清算的整条链路,嵌进银行既有核心系统和第三方支付的结算网络里。央行发币给商业银行,商业银行再面向终端用户,中间的状态同步、离线交易回传、跨行清算对账,每一环都有毫秒级延迟要求。...
数字货币融合方案怎么落地?银行和第三方支付系统到底怎么打通
搞了十几年支付系统架构数字货币融合方案,最近被央行数字货币的对接项目缠得够呛。说白了,数字货币融合方案不是"换个接口"这么简单,它要把数字人民币从发行、流通到清算的整条链路,嵌进银行既有核心系统和第三方支付的结算网络里。这件事看着是技术活,其实是制度和技术的双重重构。
技术层面最头疼的是双层架构怎么落地。央行发币给商业银行,商业银行再面向终端用户,中间的状态同步、离线交易回传、跨行清算对账,每一环都有毫秒级延迟要求。我见过太多团队在联调阶段把"钱包互通"当成一个点来打,结果发现真正卡脖子的往往是后台清结算系统的状态机兼容,两边模型根本对不上。
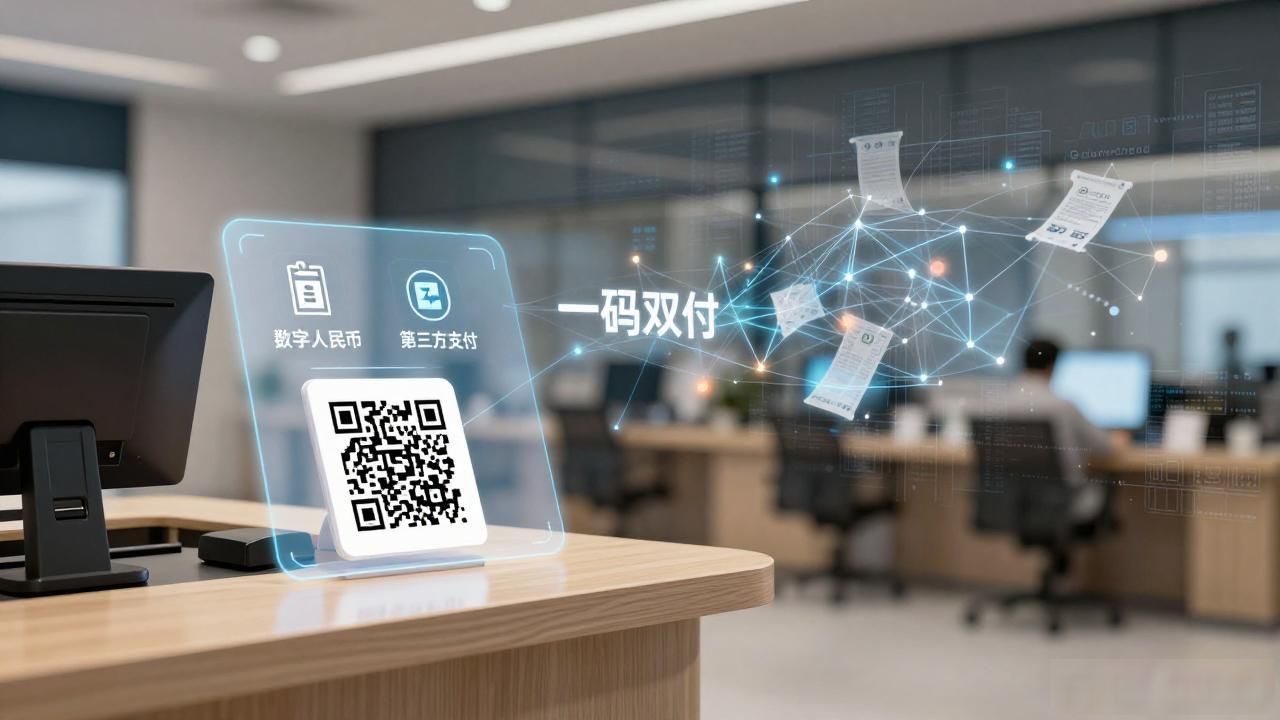
实际场景里,商超收银台已经跑通了"一码双付"——用户扫同一张码,系统自动判断走数字人民币还是第三方支付。但到了B端,比如工资代发和供应链金融,融合方案就明显吃力。票据流转、多方分账、跨境结算,这些环节目前还停留在沙盒测试阶段,离全量上线差距不小。
落地最大的阻力不是代码数字货币融合方案怎么落地?银行和第三方支付系统到底怎么打通,是风控和合规。数字人民币的匿名性与银行侧的KYC要求天然矛盾,反洗钱模型得重新设计。我接触过的几家城商行,内部系统改造周期普遍拖到一年以上,光审批流程就走了七八个部门。
你们那边做数字货币融合的时候,最卡住的是技术还是流程?欢迎聊聊。
ZBLOG版权声明:以上内容作者已申请原创保护,未经允许不得转载,侵权必究!授权事宜、对本内容有异议或投诉,敬请联系网站管理员,我们将尽快回复您,谢谢合作!