
央行数字货币来了,银行慌不慌?存款还往银行放吗
导读:央行数字货币来了,银行慌不慌?存款还往银行放吗干了二十年银行,亲眼看着央行数字货币从试点走向全面铺开,客户来柜台问我的话,已经从这是啥变成了我的钱还要不要存银行。数字人民币钱包里的钱,严格来说还是央行负债,不经过商业银行的资产负债表。客户把活期转进数字钱包,银行的日均存款就少了,利息收入跟着缩水。...
央行数字货币来了,银行慌不慌?存款还往银行放吗
干了二十年银行,亲眼看着央行数字货币从试点走向全面铺开央行数字货币来了,银行慌不慌?存款还往银行放吗,客户来柜台问我的话,已经从"这是啥"变成了"我的钱还要不要存银行"。今天聊几句心里话。
最直观的变化是存款在搬家。数字人民币钱包里的钱,严格来说还是央行负债,不经过商业银行的资产负债表。客户把活期转进数字钱包,银行的日均存款就少了数字货币影响银行,利息收入跟着缩水。去年我们网点零售存款少了两三个点,客户经理的考核指标直接拉满,天天想办法把人拉回来。
贷款端也在变。过去靠抵押、靠流水判断还款能力,现在数字人民币支付数据全链留痕,一笔转账背后是完整的交易图谱。银行风控模型不用再去猜资金流向,小企业贷前调查从五天压到一天,坏账率肉眼可见地降了。
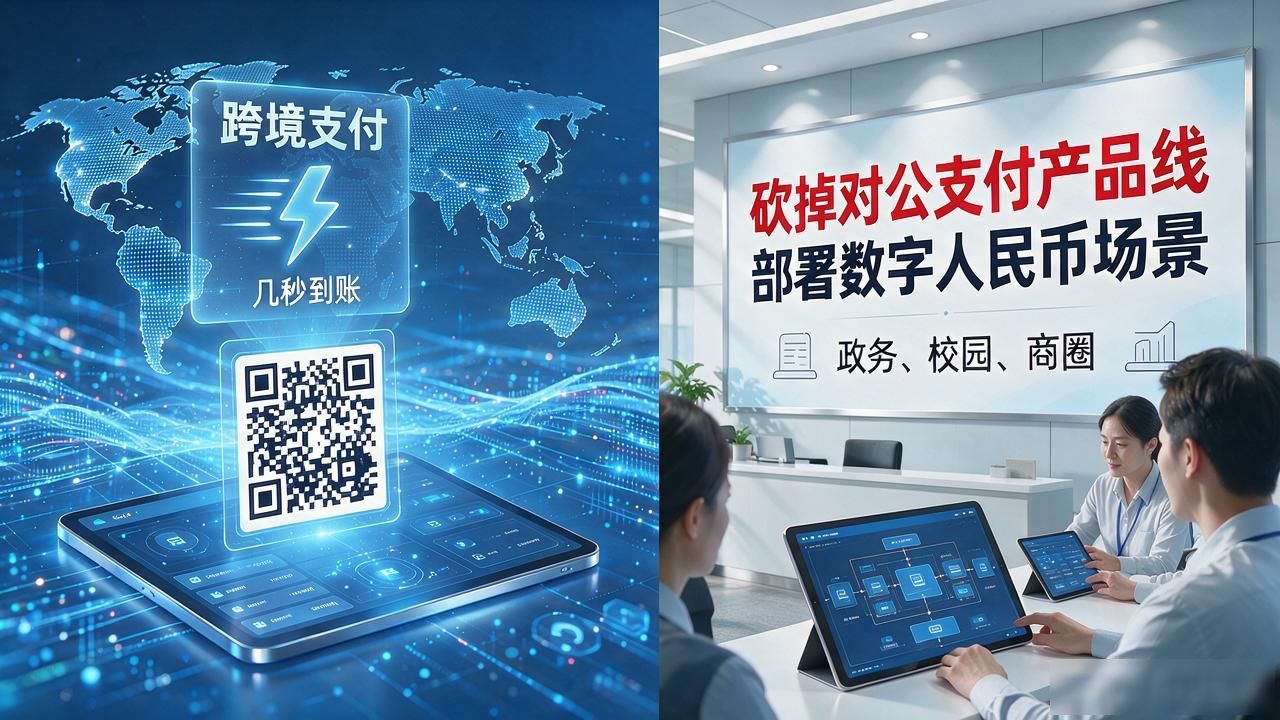
中间业务被重构得最厉害。以前代收代付、跨境汇款靠手续费吃饭,现在数字钱包直接扫码、跨境支付几秒到账,银行在支付链条里的角色被大幅压缩。我们行去年砍掉两条对公支付产品线,转手去做数字人民币场景落地,帮政务、校园、商圈部署受理终端,赚的是技术服务费。
说到底,银行不会消失,但"躺着吃利差"的日子确实结束了。未来拼的是数据运营、场景生态和合规能力。柜台少了、网点少了,把银行服务塞进政务App、企业ERP、供应链平台里的嵌入式金融,才是下一条活路。
你平时用数字人民币吗?觉得它让你的存款安全感变强了,还是变弱了?
ZBLOG版权声明:以上内容作者已申请原创保护,未经允许不得转载,侵权必究!授权事宜、对本内容有异议或投诉,敬请联系网站管理员,我们将尽快回复您,谢谢合作!